WISSENSSERIE RISIKOMANAGEMENT · TEIL 2 VON 9
Detaillierterer Einblick auf der Tonspur – Jetzt reinhören 🎧
Die häufigste Fehleinschätzung im Portfoliobau ist der Glaube, unterschiedliche Aktien bedeuteten automatisch unterschiedliches Risiko. Ein Portfolio aus Goldminen, marktführenden KI-Werten und spekulativen Quantencomputing-Titeln wirkt auf den ersten Blick breit gestreut. Tatsächlich kann es sich um eine einzige, stark gehebelte Wette handeln – nur in unterschiedlicher Verkleidung.
Diversifikation ist keine Frage der Namensanzahl, der Branchenverteilung oder der Segmente in einem Kuchendiagramm. Diversifikation bedeutet, unterschiedliche Ertragstreiber zu besitzen. In ruhigen Marktphasen zählt die einzelne (Wertpapier-)Geschichte: bessere Margen, eine sauberere Bilanz, ein stärkerer Produktzyklus. Sobald Liquidität knapper wird, Zinsen sich verschieben oder Regime wechseln, tritt jedoch häufig ein gemeinsamer Treiber in den Vordergrund, und Positionen, die zuvor unabhängig erschienen, beginnen sich gleichzeitig zu bewegen.
Stress deckt Konzentration auf, er erzeugt sie nicht
Der entscheidende Punkt ist, dass Marktstress keine versteckten Konzentrationen im Portfolio schafft, er macht sie sichtbar. In ruhigen Phasen fragt der Markt, welches Unternehmen besser ist. In Stressphasen fragt er, wen derselbe Schock trifft. Das ist eine grundlegend andere Frage – und es ist genau diese Frage, an der viele vermeintlich diversifizierte Portfolios scheitern.
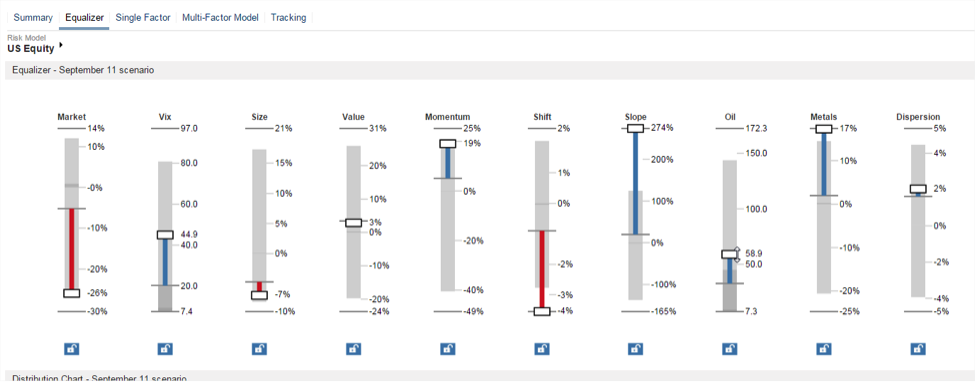
Der Wachstumswerte-Ausverkauf des Jahres 2022 ist ein anschauliches Beispiel. Anleger hielten Fahrdienstleister, schnell wachsende Softwareunternehmen, Telemedizin- und Internetwerte – auf den ersten Blick breit gestreut. Der gemeinsame Treiber war jedoch identisch: langlaufendes, spekulatives Wachstum in einem Umfeld steigender Zinsen. Als die Liquidität verschwand, verlor die unternehmensspezifische Komponente ihre Bedeutung, und die gesamte Gruppe handelte wie eine einzige, hochvolatile Position.
Die richtige Reihenfolge
Professionelle Portfoliokonstruktion folgt einer klaren Abfolge. Zunächst wird das Risiko zerlegt – welcher Anteil ist Faktorrisiko, welcher ist unternehmensspezifisch, welche Engagements sind beabsichtigt und welche eher zufällig entstanden. Erst danach wird das Portfolio gebaut. Nach dem Trade folgt die nüchterne Analyse von Gewinn und Verlust. Wer diese Reihenfolge umkehrt – zunächst kaufen und die Erklärung erst im Nachhinein liefern –, zahlt in der Regel Lehrgeld.
Bevor eine neue Position hinzugefügt wird, lohnen sich einfache, aber wirksame Fragen:
Welchen differenzierten Blick haben wir auf diesen Titel?
Welcher Schock würde ihm schaden? Was im übrigen Portfolio wäre von demselben Schock betroffen?
Wird ein neuer Treiber hinzugefügt – oder lediglich ein bereits vorhandener verstärkt?
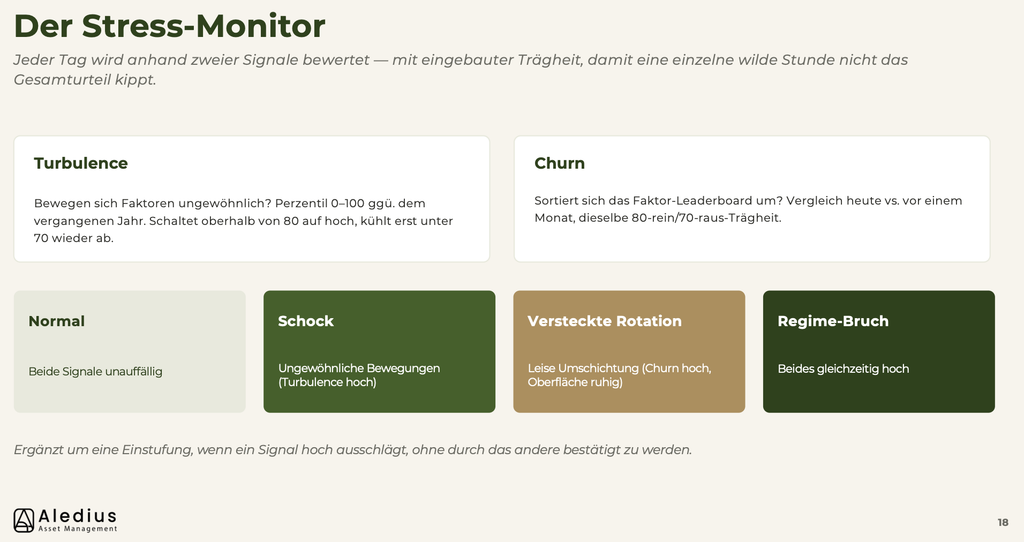
Bei Aledius bildet genau diese Logik den Ausgangspunkt unseres Risk-Range-Signaling und unserer Stress-Matrix. Wir analysieren fortlaufend mehr als 4.000 Wertpapiere über drei Zeithorizonte, um sichtbar zu machen, welche gemeinsamen Treiber ein Portfolio tatsächlich bewegen – jenseits der Erzählung einzelner Titel.
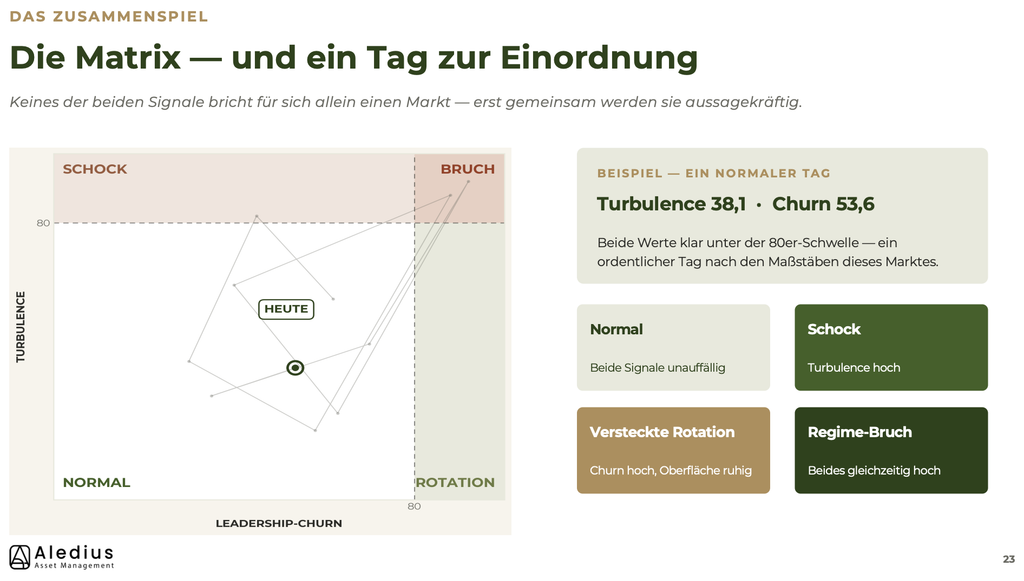
Möchten Sie mehr zu unserem Stress-Monitor erfahren oder selbst einmal Ihre Portfolien auf „Stress testen“, melden Sie sich gerne bei uns. Wir lassen Sie unter unsere Motorhaube schauen – zumindest ein bisschen.
In der nächsten Ausgabe beschäftigen wir uns mit dem Absichern von Positionen – und mit der Frage, was „neutral“ in der Praxis eigentlich bedeutet.
Teil 1 von 9 verpasst? Kein Problem – lesen Sie hier den ersten Teil „Wo Chaos auf Wissenschaft trifft„ nach.
Wichtige Hinweise: Aledius Kommentare oder anderweitige Aledius-Publikationen sind eine unverbindliche Marketingmitteilung, die sich ausschließlich an in Deutschland ansässige Empfänger richtet. Er stellt weder eine konkrete Anlageempfehlung dar, noch kommt durch seine Ausgabe oder Entgegennahme ein Auskunfts- oder Beratungsvertrag gleich welcher Art zustande. Die wiedergegebenen Informationen stammen aus Quellen, die wir für zuverlässig halten, für deren Richtigkeit, Vollständigkeit und Aktualität wir jedoch keine Gewähr oder Haftung übernehmen können. Soweit auf Basis solcher Informationen Einschätzungen, Statements, Meinungen und/oder Prognosen abgegeben werden, handelt es sich jeweils lediglich um die persönliche und unverbindliche Auffassung der Verfasser, die als Ansprechpartner benannt werden. Die etwaigen genannten Kennzahlen und Entwicklungen der Vergangenheit sind keine verlässlichen Indikatoren für zukünftige Entwicklungen, so dass sich insbesondere darauf gestützte Prognosen im Nachhinein als unzutreffend erweisen können. Es kann zudem naturgemäß die individuellen Anlagemöglichkeiten, -strategien und -ziele seiner Empfänger nicht berücksichtigen und enthält dementsprechend keine Aussagen darüber, wie sein Inhalt in Bezug auf die persönliche Situation des jeweiligen Empfängers zu würdigen ist. Soweit Angaben zu oder in Fremdwährungen gemacht werden, ist bei der Würdigung solcher Angaben durch den Empfänger zudem stets auch das Wechselkursrisiko zu beachten. Die Aledius Asset Management GmbH ( Registernummer 80182098 öffentlich geführt unter www.bafin.de ), ist als vertraglich gebundener Vermittler (Tied Agent) im Sinne des § 3 Abs. 2 WpIG ausschließlich im Auftrag und unter der Haftung (Haftunsgdach) der BfV Bank für Vermögen AG, Frankfurter Landstraße 62 a, 61440 Oberursel (Taunus), Deutschland, als Anlagevermittler tätig. Die BfV Bank für Vermögen AG besitzt für die vorgenannten Finanzdienstleistungen eine entsprechende Erlaubnis der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) gemäß § 15 WpIG.